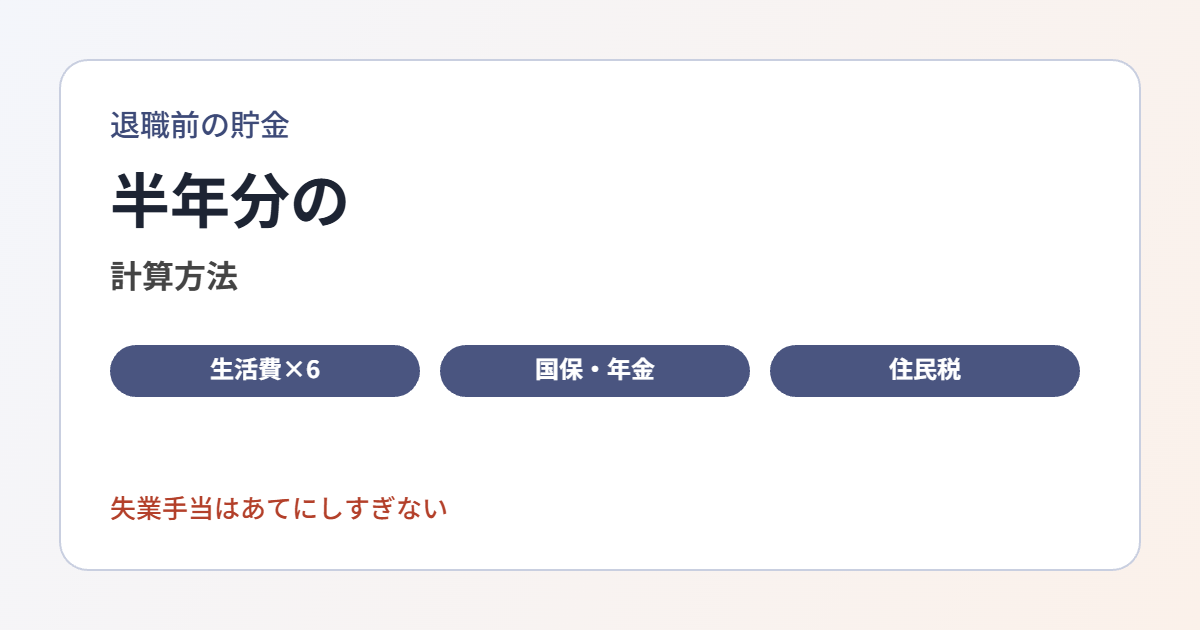
退職を考えるときに、よく聞くのが「貯金は半年分は必要」という言葉です。でも、半年分とは具体的にいくらなのか、分かりにくいと思います。
私は、現役の理学療法士に「貯金は最低でも半年分は用意しておく」ことをすすめています。
この記事では、その金額の計算方法を紹介します。

半年分って、具体的にいくらですか?
 きよぽ
毎月の支出から計算できます。順番に見ていきましょう。
目次
半年分の貯金の計算方法
計算式
毎月の生活費 × 6か月 + 退職後に増える支払い
まず、家計簿やクレジットカードの明細から、毎月の支出を出します。家賃、食費、光熱費、通信費、保険料などを合計しましょう。
退職後に増える支払いを加える
- 国民健康保険料(または任意継続の保険料)
- 国民年金保険料
- 住民税(前年の所得に対して後から請求される)
会社員のときは給料から引かれていたため、気づきにくい支出です。
私も、国民健康保険などの支払いがあるため、失業手当はあてにしすぎないほうがいいと感じました。
手続きの期限は退職後の健康保険と年金の記事で整理しています。
家族がいる場合は余裕をもつ
扶養する家族がいる場合は、支出が大きくなります。私は子ども3人の5人家族のため、同じ半年分でも、必要な金額は大きくなります。子育てと仕事の両立は子育てと仕事の両立の記事に書いています。
貯金が足りないときの選択肢
- 退職の時期を延ばして、貯金期間をつくる
- 先に転職先を決めて、収入が途切れないようにする
- 副業で、収入の柱を増やす
- ボーナスをもらってから退職する
転職先を決めてから辞めるなら転職スケジュールが参考になります。
失業手当との関係
失業手当は、手続きから受給までに待つ期間があり、金額も人によって違います。基本は失業保険の記事をご覧ください。
まとめ
貯金は、毎月の生活費の6か月分に、退職後に増える支払いを足して考える
まずは毎月の支出を書き出して、いくら必要か計算してみてください。